Bảo hiểm vận chuyển hàng hóa quốc tế
Bảo hiểm vận chuyển hàng hóa quốc tế là hình thức bảo hiểm tài chính bảo vệ cho hàng hóa được vận chuyển qua lại giữa các quốc gia (bằng đường biển, đường hàng không, đường bộ, hoặc đa phương thức).
Khi hàng hóa gặp rủi ro nằm trong phạm vi bảo hiểm (như mất mát, hư hỏng, cháy nổ, tai nạn, thiên tai hoặc đắm tàu), công ty bảo hiểm sẽ bồi thường một phần hoặc toàn bộ giá trị hàng hóa cho người sở hữu.
Bảo hiểm vận chuyển hàng hóa quốc tế là gì?
Bảo hiểm vận chuyển hàng hóa quốc tế là gì?
Khái niệm bảo hiểm hàng hóa quốc tế
Bảo hiểm vận chuyển hàng hóa quốc tế là sự thỏa thuận bằng văn bản giữa đơn vị bảo hiểm và người mua bảo hiểm (chủ hàng). Theo đó, nếu hàng hóa gặp sự cố, hư hỏng hoặc mất mát nằm trong phạm vi quy định của hợp đồng do các tác nhân ngoại cảnh (thiên tai, tai nạn, cháy nổ), công ty bảo hiểm sẽ đứng ra bồi thường thiệt hại tài chính theo tỷ lệ đã cam kết.
Bảo hiểm hàng hóa khác gì với trách nhiệm của đơn vị vận chuyển?
Nhiều chủ hàng lầm tưởng rằng khi xảy ra sự cố, đơn vị vận chuyển (forwarder hoặc hãng tàu) phải đền bù giá trị. Thực tế hoàn toàn khác:
- Trách nhiệm của đơn vị vận chuyển: Chỉ đền bù theo giới hạn trách nhiệm (ví dụ: tính theo số SDR/kg quy định tại các Công ước quốc tế như thông lệ Hague-Visby hoặc đền bù gấp 3-5 lần cước vận chuyển tùy hợp đồng). Nếu lỗi do thiên tai bất khả kháng (bão biển, sạt lở đất), hãng vận chuyển được miễn trừ trách nhiệm hoàn toàn.
- Bảo hiểm hàng hóa: Đền bù dựa trên giá trị thực tế khai báo và hóa đơn thương mại của lô hàng, bất kể nguyên nhân đó có được miễn trừ bởi hãng tàu hay không (miễn là thuộc phạm vi điều kiện bảo hiểm đã mua).
Vai trò của bảo hiểm hàng hóa quốc tế
- Giảm thiểu rủi ro tài chính: Bảo vệ doanh nghiệp xuất nhập khẩu hoặc cá nhân gửi hàng trước những sự cố bất ngờ trên hành trình dài xuyên biên giới.
- Giảm thiểu thiệt hại do rủi ro vận tải: Hàng hóa đi đường dài qua biên giới, qua nhiều chặng (đường bộ, đường sắt, đường biển hoặc đường hàng không) dễ gặp tai nạn giao thông, va đập mạnh, hỏa hoạn, rơi vỡ hoặc thấm nước.
- Chuyển giao rủi ro: Chuyển phần gánh nặng thiệt hại từ chủ hàng sang cho công ty bảo hiểm thông qua hợp đồng thỏa thuận.
- Tạo sự an tâm: Giúp chuỗi cung ứng và giao thương toàn cầu diễn ra thuận lợi hơn, đáp ứng yêu cầu pháp lý hoặc tín dụng từ đối tác.
Bảo hiểm vận chuyển hàng hóa quốc tế chi trả những gì?
Bảo hiểm vận chuyển hàng hóa quốc tế chi trả (bồi thường) cho các tổn thất, mất mát hoặc hư hỏng của hàng hóa xảy ra do các rủi ro ngẫu nhiên, bất ngờ từ bên ngoài trong suốt quá trình vận chuyển.
Tùy thuộc vào gói bảo hiểm (ví dụ theo chuẩn ICC – Institute Cargo Clauses trong vận tải biển), phạm vi chi trả cụ thể gồm:
Các trường hợp được bảo hiểm chi trả bảo hiểm
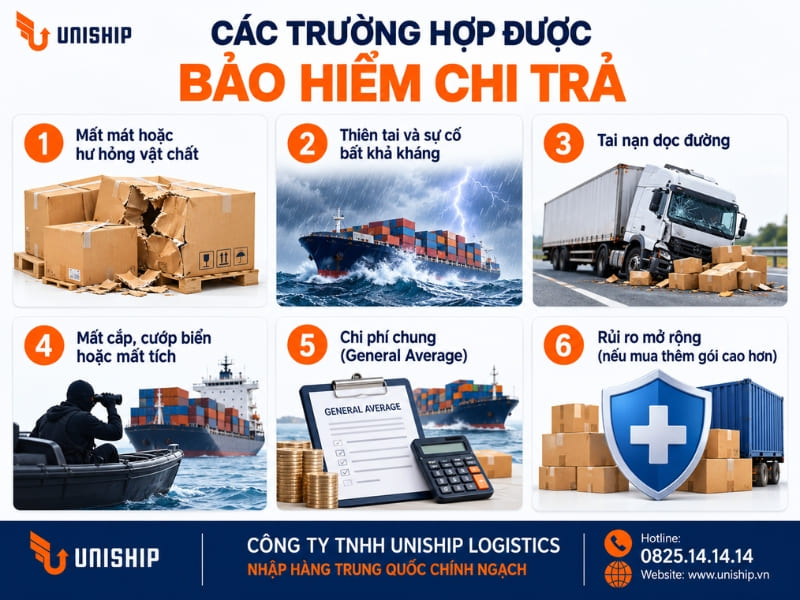
Các trường hợp được bảo hiểm chi trả bảo hiểm
Mất mát hoặc hư hỏng vật chất: Do các tai nạn lớn của phương tiện vận chuyển như tàu bị chìm, đắm, cháy, nổ, lật úp, hoặc va chạm với vật thể khác.
Thiên tai và sự cố bất khả kháng: Động đất, sóng thần, sét đánh, lũ lụt, hoặc nước cuốn trôi hàng hóa khỏi tàu/phương tiện.
Tai nạn dọc đường: Hàng hóa bị rơi xuống biển/đất trong lúc bốc dỡ, hoặc phương tiện vận chuyển bị mắc cạn, lật, trật bánh.
Mất cắp, cướp biển hoặc mất tích: Hàng hóa bị trộm cắp nguyên kiện, cướp biển tấn công hoặc phương tiện chở hàng bị mất tích không rõ lý do.
Chi phí chung (General Average): Các chi phí phát sinh hợp lý để cứu hàng hóa khỏi hiểm họa chung (ví dụ: chi phí ném bớt hàng xuống biển để cứu tàu).
Rủi ro mở rộng (nếu mua thêm gói cao hơn): Chiến tranh, đình công, nội chiến, bạo loạn (theo các điều kiện đặc thù của ICC A, B, C).
Các trường hợp không được chi trả bảo hiểm
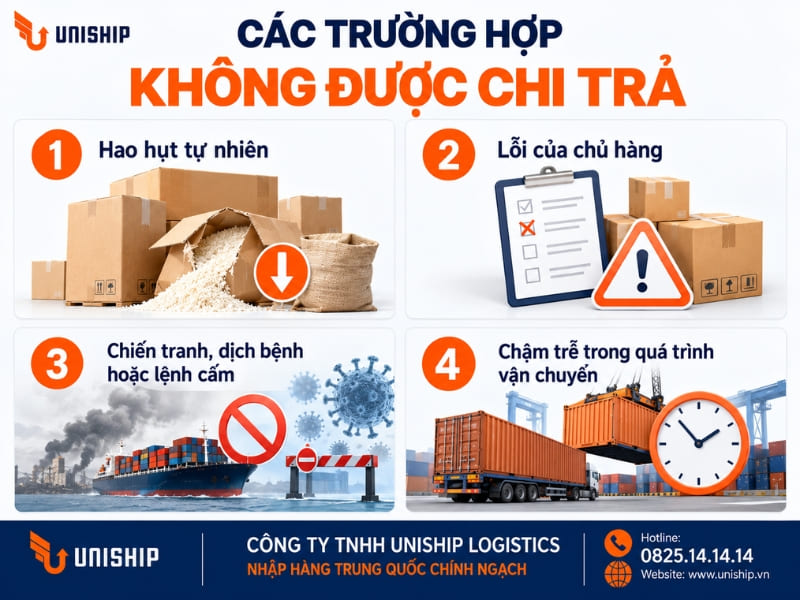
Các trường hợp không được chi trả bảo hiểm
Bảo hiểm thông thường không bồi thường trong các trường hợp sau
Hao hụt tự nhiên: Sự suy giảm trọng lượng, thể tích hoặc hao mòn tự nhiên của hàng hóa (như hàng nông sản bị khô héo, bay hơi).
Lỗi của chủ hàng: Do đóng gói không đúng quy cách, sơ suất, gian lận, hoặc hàng hóa vốn đã có khuyết tật từ trước khi gửi.
Chiến tranh, dịch bệnh hoặc lệnh cấm (nếu không mua thêm điều khoản bảo hiểm chiến tranh/đình công riêng).
Chậm trễ trong quá trình vận chuyển: Mất mát về tài chính do hàng đến muộn hơn dự kiến.
Những trường hợp bảo hiểm từ chối bồi thường bảo hiểm
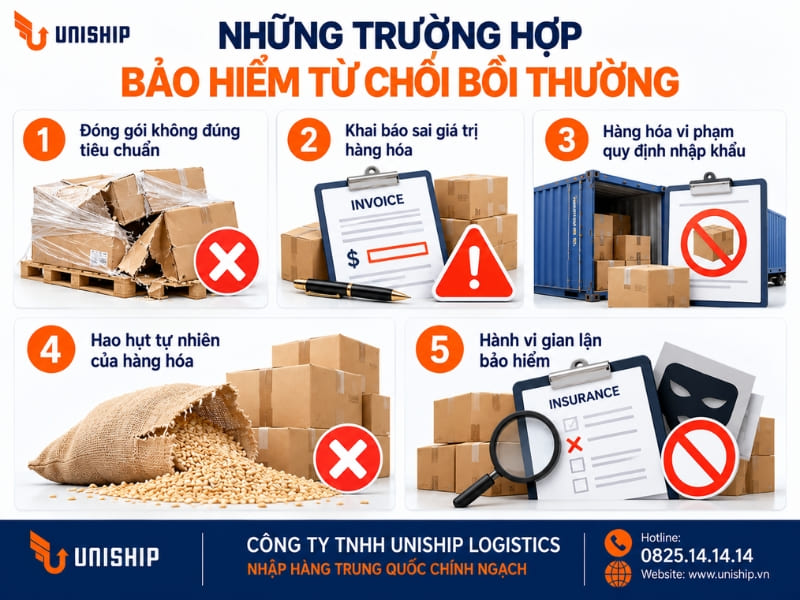
Những trường hợp bảo hiểm từ chối bồi thường
Doanh nghiệp cần lưu ý các điểm loại trừ sau để không bị mất tiền oan:
Đóng gói không đúng tiêu chuẩn: Nếu cơ quan giám định kết luận hàng vỡ hoàn toàn do chủ hàng đóng gói quá sơ sài, không chèn xốp cho hàng dễ vỡ, bảo hiểm có quyền từ chối chi trả.
Khai báo sai giá trị hàng hóa: Khai thấp đi để giảm phí bảo hiểm (hoặc né thuế) sẽ dẫn đến việc khi tổn thất xảy ra, bạn chỉ được đền bù theo tỷ lệ khai báo thấp đó, hoặc bị từ chối do gian lận thông tin.
Hàng hóa vi phạm quy định nhập khẩu: Hàng giả, hàng nhái thương hiệu, hàng thuộc danh mục cấm nhập khẩu của Nhà nước Việt Nam.
Hao hụt tự nhiên của hàng hóa: Hiện tượng tự bốc hơi, hao hụt trọng lượng tự nhiên đối với các mặt hàng nông sản, hóa chất lỏng.
Hành vi gian lận bảo hiểm: Cố tình tạo hiện trường giả, tự hủy hoại hàng hóa nhằm trục lợi tiền bảo hiểm từ công ty.
Mức độ chi trả và giá trị
Giá trị bồi thường: Thường căn cứ theo hóa đơn thương mại, giá trị thực tế của hàng hóa, hoặc tính theo giá CIF cộng thêm lãi ước tính (thường đền bù tối đa 100% hoặc theo thỏa thuận trong hợp đồng).
Quy trình mua và yêu cầu bồi thường bảo hiểm vận chuyển hàng hóa quốc tế
Quy trình mua bảo hiểm vận chuyển hàng hóa quốc tế
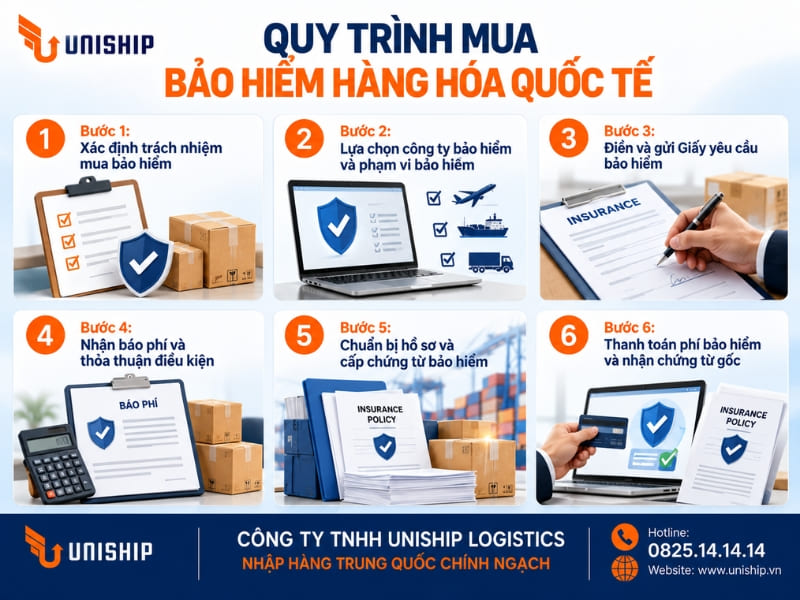
Quy trình mua bảo hiểm vận chuyển hàng hóa quốc tế
Bước 1: Xác định trách nhiệm mua bảo hiểm
Căn cứ vào điều kiện thương mại quốc tế (Incoterms) trong hợp đồng để biết ai là người có nghĩa vụ mua bảo hiểm
Bước 2: Lựa chọn công ty bảo hiểm và phạm vi bảo hiểm
- Chọn công ty bảo hiểm uy tín
- Chọn điều kiện bảo hiểm phù hợp với loại hàng hóa (thường dùng các điều kiện nhóm A, B, C theo ICC – Institute Cargo Clauses).
Bước 3: Điền và gửi Giấy yêu cầu bảo hiểm
- Điền thông tin vào Giấy yêu cầu bảo hiểm (Insurance Application) do công ty bảo hiểm cung cấp.
- Cung cấp các thông tin chi tiết về lô hàng: tên hàng, số lượng, trọng lượng, giá trị hàng hóa, tuyến đường vận chuyển, phương thức vận tải (đường biển, hàng không…), và ngày khởi hành.
Bước 4: Nhận báo phí và thỏa thuận điều kiện
- Công ty bảo hiểm thẩm định rủi ro và gửi bảng chào phí (tỷ lệ phí bảo hiểm thường từ 0.2% đến 0.8% hoặc tùy mặt hàng).
- Hai bên đàm phán, thống nhất và ký kết hợp đồng.
Bước 5: Chuẩn bị hồ sơ và cấp chứng từ bảo hiểm
- Doanh nghiệp nộp các chứng từ liên quan gồm: Giấy yêu cầu bảo hiểm, Hợp đồng mua bán (Sales Contract) hoặc Hóa đơn thương mại (Commercial Invoice), và Vận đơn (Bill of Lading).
- Công ty bảo hiểm phát hành Đơn bảo hiểm (Insurance Policy) hoặc Giấy chứng nhận bảo hiểm (Insurance Certificate).
Bước 6: Thanh toán phí bảo hiểm và nhận chứng từ gốc
- Thanh toán tiền phí bảo hiểm theo thỏa thuận.
- Nhận chứng từ bảo hiểm gốc để phục vụ làm thủ tục thông quan hoặc khiếu nại bồi thường nếu xảy ra sự cố.
Quy trình yêu cầu bồi thường khi xảy ra tổn thất
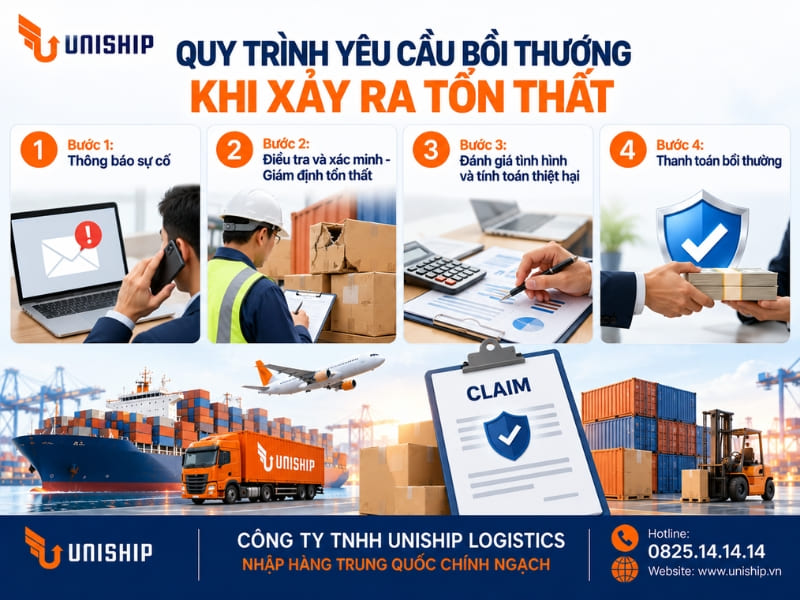
Quy trình yêu cầu bồi thường khi xảy ra tổn thất
Bước 1: Thông báo sự cố
- Ngay khi phát hiện hàng hóa bị hư hỏng, mất mát, hãy thông báo ngay lập tức cho công ty bảo hiểm, đơn vị vận tải (trong vòng 24 giờ tùy theo quy định của hãng tàu/đơn vị logistics) và các bên liên quan.
- Gửi thư dự kháng hoặc thông báo tổn thất đến bên bảo hiểm.
Bước 2: Điều tra và xác minh – Giám định tổn thất
- Yêu cầu đơn vị giám định độc lập tiến hành giám định hàng hóa (thời hạn yêu cầu giám định tối đa là 60 ngày kể từ ngày dỡ hàng khỏi tàu).
- Xác định mức độ, nguyên nhân gây ra tổn thất và lập biên bản giám định.
Bước 3: Đánh giá tình hình và tính toán thiệt hại
- Gửi chứng thư giám định đến công ty bảo hiểm (thường trong vòng 30 ngày).
- Lập hồ sơ khiếu nại và tính toán số tiền bồi thường
Bước 4: Thanh toán bồi thường
- Công ty bảo hiểm xem xét hồ sơ hợp lệ và tiến hành chi trả tiền bồi thường (thường trong vòng 30 ngày kể từ khi nhận đủ hồ sơ hợp lệ).
Hồ sơ yêu cầu bồi thường cơ bản
Một bộ hồ sơ hoàn chỉnh thường gồm các giấy tờ sau:
• Thư khiếu nại
• Đơn bảo hiểm gốc (và các bản sửa đổi nếu có)
• Vận đơn (Bill of Lading) và hợp đồng chuyên chở chính
• Thư dự kháng / thông báo tổn thất gửi hãng tàu hoặc người vận chuyển
• Biên bản giám định (Survey Report)
• Biên nhận giao hàng của người vận chở / cảng / cơ quan chức năng (Delivery Receipt / SIR)
• Công văn, thư từ qua lại giữa các bên
• Hóa đơn thương mại (Commercial Invoice) và phiếu đóng gói (Packing List)
So sánh điều kiện ICC A, ICC B và ICC C
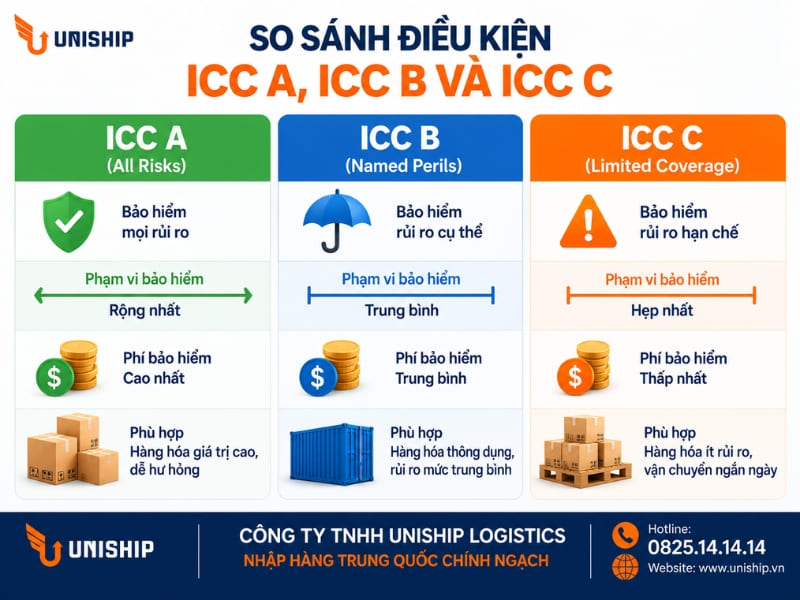
So sánh điều kiện ICC A, ICC B và ICC C
Hiệp hội những người bảo hiểm Luân Đôn (Institute of London Underwriters) đưa ra 3 điều kiện chuẩn quy định phạm vi bảo hiểm từ rộng đến hẹp: ICC A, ICC B, và ICC C.
ICC A – Bảo hiểm mọi rủi ro: Đây là điều kiện có phạm vi rộng. Bảo hiểm mọi rủi ro gây ra tổn thất cho hàng hóa, trừ những trường hợp bị loại trừ cụ thể trong hợp đồng (như chiến tranh, đình công, lỗi bao bì).
ICC B – Bảo hiểm rủi ro mở rộng: Chi trả cho các trường hợp ở nhóm C, cộng thêm các rủi ro thiên tai như: nước biển, nước sông, nước hồ tràn vào container; hàng bị cuốn khỏi boong tàu; tổn thất do núi lửa phun trào, động đất, sét đánh.
ICC C – Bảo hiểm rủi ro cơ bản: Phạm vi hẹp, chỉ bảo hiểm cho các rủi ro mang tính thảm họa lớn được chỉ định danh mục cụ thể: tàu bị đắm/mắc cạn, phương tiện vận chuyển đường bộ bị lật/đâm va, cháy nổ, tổn thất chung.
Bảng so sánh nhanh ICC A, B, C
| Tiêu chí | ICC A | ICC B | ICC C |
| Phạm vi bảo hiểm | Toàn bộ rủi ro (Trừ điều khoản loại trừ) | Rủi ro chỉ định + Thiên tai nước xâm nhập | Chỉ rủi ro tai nạn lớn (Cháy, lật xe, đắm tàu) |
| Chi phí (Phí bảo hiểm) | Cao | Trung bình | Thấp |
| Loại hàng phù hợp | Hàng giá trị cao, dễ hỏng, hàng air/biểu đồ nhạy cảm | Hàng máy móc, thiết bị vừa tiền | Hàng thô, sắt thép, hàng ít giá trị |
| Khả năng bồi thường | Rất cao và dễ giải trình hồ sơ | Trung bình, phải chứng minh do thiên tai | Khó, chỉ bồi thường khi tai nạn nghiêm trọng |
Nên chọn ICC nào khi nhập hàng Trung Quốc?
Đối với tuyến vận chuyển Trung Việt đi đường bộ hoặc đường biển, Uniship khuyến nghị doanh nghiệp nên ưu tiên sử dụng điều kiện ICC A. Chi phí chênh lệch giữa ICC A và ICC C cho một lô hàng thông thường không quá lớn, nhưng phạm vi bảo vệ của ICC A giúp bao quát được các lỗi vỡ nát, mất hay móp méo – vốn là những rủi ro xảy ra hàng ngày khi gom hàng Trung Quốc.
Incoterms 2020 ảnh hưởng thế nào đến trách nhiệm mua bảo hiểm?
Incoterms 2020 xác định rõ thời điểm chuyển giao rủi ro và ai là người phải có nghĩa vụ mua bảo hiểm cho lô hàng.
- Điều kiện CIF – Người bán mua bảo hiểm: Theo điều kiện CIF (Cost, Insurance and Freight), người bán (xưởng Trung Quốc) có nghĩa vụ trả tiền cước và mua bảo hiểm cho lô hàng đến cảng đích (Việt Nam). Tuy nhiên, họ thường chỉ mua mức tối thiểu là ICC C. Nếu muốn an toàn hơn, người mua phải tự thỏa thuận nâng cấp gói bảo hiểm.
- Điều kiện FOB – Người mua tự mua bảo hiểm: Với FOB (Free On Board), rủi ro chuyển giao ngay khi hàng qua lan can tàu tại Trung Quốc. Người mua Việt Nam chịu trách nhiệm vận chuyển chặng chính và phải tự chủ động mua bảo hiểm để bảo vệ quyền lợi của mình trên biển.
- Điều kiện EXW – Rủi ro cao cho người nhập khẩu: EXW (Ex Works) bắt buộc người nhập khẩu chịu trách nhiệm từ cửa kho của xưởng Trung Quốc. Mọi rủi ro bốc xếp bãi, nội địa Trung Quốc, thông quan xuất khẩu… người mua gánh hết. Mua bảo hiểm chặng trọn gói từ Kho đến Kho (Warehouse-to-Warehouse) là bắt buộc nếu đi điều kiện này.
Bảng phân chia trách nhiệm theo Incoterms
| Điều kiện Incoterms | Ai chịu trách nhiệm vận tải chính? | Ai chịu trách nhiệm mua bảo hiểm? | Điểm chuyển giao rủi ro hàng hóa |
| EXW | Người mua (Buyer) | Không bắt buộc (Người mua nên tự mua) | Tại xưởng của người bán ở Trung Quốc |
| FOB | Người mua (Buyer) | Không bắt buộc (Người mua nên tự mua) | Sau khi hàng lên boong tàu tại cảng Trung Quốc |
| CIF | Người bán (Seller) | Bắt buộc thuộc về Người bán (Thường mua mức tối thiểu ICC C) | Sau khi hàng lên boong tàu nhưng người bán trả phí |
Phí bảo hiểm vận chuyển hàng hóa quốc tế được tính như thế nào?
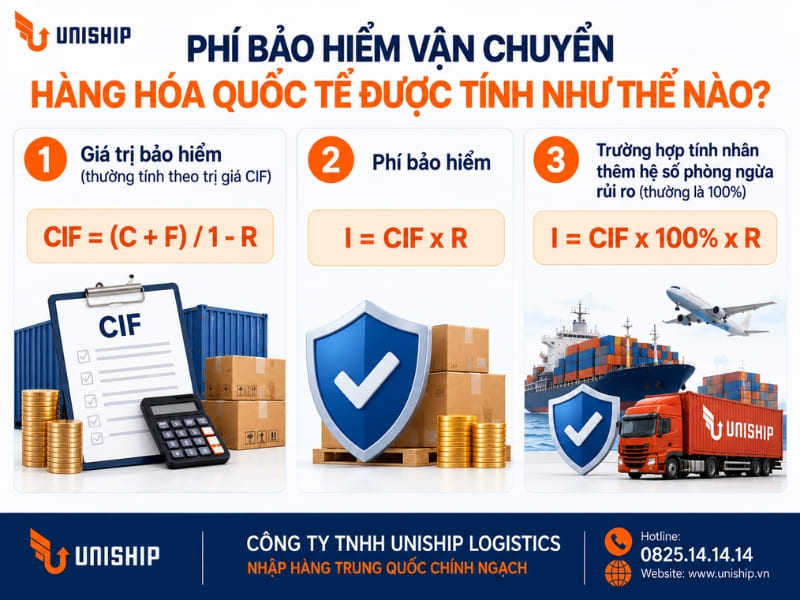
Phí bảo hiểm vận chuyển hàng hóa quốc tế được tính như thế nào?
Những yếu tố ảnh hưởng đến phí bảo hiểm
- Loại hàng hóa: Hàng dễ vỡ (thủy tinh, gốm sứ) hoặc đồ điện tử có tỷ lệ phí cao hơn hàng thô (gỗ, quặng).
- Giá trị lô hàng: Giá trị ghi trên hóa đơn thương mại (Commercial Invoice) càng cao thì tổng phí càng lớn.
- Phương thức vận chuyển: Đường hàng không thường có tỷ lệ phí bảo hiểm thấp hơn đường biển và đường bộ do tính an toàn cao, thời gian ngắn.
- Tuyến đường vận chuyển: Đi qua các khu vực bất ổn hoặc mùa bão lũ sẽ làm tăng tỷ lệ phí.
- Điều kiện ICC: Mua ICC A phí sẽ cao hơn ICC B và ICC C.
Công thức tính giá trị bảo hiểm
Phí bảo hiểm vận chuyển hàng hóa quốc tế được tính bằng công thức cơ bản: Phí bảo hiểm (I) = Giá trị bảo hiểm × Tỷ lệ phí bảo hiểm (R).
Giá trị bảo hiểm (thường tính theo trị giá CIF):
CIF = (C + F) / 1 – R
Phí bảo hiểm:
I = CIF x R
Trường hợp tính nhân thêm hệ số phòng ngừa rủi ro (thường là 100%):
I = CIF x 100% x R
Trong đó:
- C (Cost – Trị giá hàng hóa): Giá trị của lô hàng ghi trên hóa đơn thương mại (Commercial Invoice), có thể tính theo giá FOB, EXW hoặc CFR tùy điều kiện thương mại quốc tế (Incoterms).
- F (Freight – Cước phí vận chuyển): Chi phí chuyên chở hàng hóa từ cảng/kho đi đến cảng/kho đến.
- R (Premium Rate – Tỷ lệ phí bảo hiểm): Do công ty bảo hiểm ấn định (thường từ 0.1% đến trên 1% tùy vào mức độ rủi ro).
Chính sách đền bù và bảo hộ hàng hóa Trung Việt tại Uniship
Khi doanh nghiệp lựa chọn giải pháp vận chuyển hoặc ủy thác chính ngạch qua Uniship, bên cạnh các gói bảo hiểm quốc tế, quyền lợi của bạn được bảo hộ nghiêm ngặt bởi Chính sách đền bù dịch vụ vận chuyển với các hạn mức minh bạch sau:
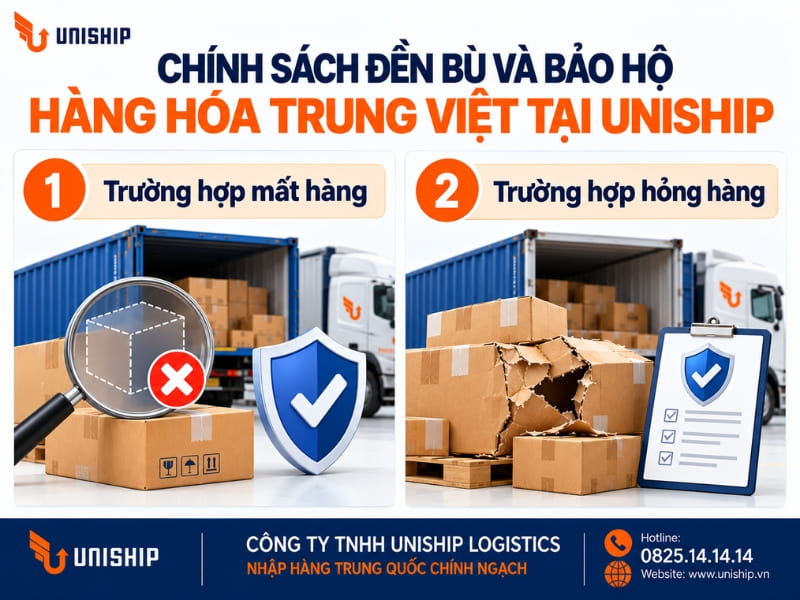
Chính sách đền bù và bảo hộ hàng hóa Trung Việt tại Uniship
Trường hợp mất hàng: Đền bù theo giá trị hàng hóa hoặc chi phí để khắc phục thiệt hại cho phần hàng hóa bị mất (tối đa 50% giá trì phần hàng hóa bị mất)
Trường họp hỏng hàng: Đền bù theo giá trị phần hàng hóa bị hỏng hoặc chi phí để khắc phục thiệt hại cho phần hàng hóa bị hỏng (tối đa 50% giá trị phần hàng hóa bị hỏng)
Lưu ý: Đối với hàng dễ vỡ, nếu Uniship đã đề cập nhưng khách hàng không mua bảo hiểm và gia cố an toàn tại nhà cung cấp hoặc kho Trung Quốc thì mọi rủi ro phát sinh sẽ do khách hàng hoàn toàn chịu trách nhiệm.
Nếu Quý Khách muốn hưởng quyền lợi đền bù 100%, Quý Khách có thể sử dụng thêm Dịch vụ Bảo hiểm dưới đây.
| Gói bảo hiểm | Chi phí | Hạn mức đền bù |
| Gói T
(Bảo hiểm toàn phần) |
5% giá trị hàng hóa
(Không nhỏ hơn 70% cước vận chuyển) |
Đền bù 100% giá trị hàng hóa bị hỏng hoặc mất |
Bảo hiểm vận chuyển hàng hóa quốc tế là giải pháp giúp doanh nghiệp hạn chế tổn thất tài chính khi nhập hàng từ Trung Quốc về Việt Nam. Để bảo vệ quyền lợi và kiểm soát rủi ro hiệu quả, doanh nghiệp cần lựa chọn phạm vi bảo hiểm phù hợp, chuẩn bị chứng từ đầy đủ và nắm rõ chính sách đền bù. Với dịch vụ vận chuyển Trung Việt và ủy thác nhập khẩu chính ngạch
Uniship hỗ trợ khách hàng trong việc vận chuyển Trung Việt
Công ty Uniship Logistics hỗ trợ doanh nghiệp kiểm soát hành trình hàng hóa, minh bạch trách nhiệm và lựa chọn giải pháp bảo vệ phù hợp, giúp quá trình nhập khẩu chủ động và an tâm hơn. Tham khảo chi tiết quy trình vận chuyển tại Uniship: Vận chuyển Trung Việt uỷ thác chính ngạch uy tín 2026
Liên hệ Công ty UniShip Logistics ngay hôm nay để nhận tư vấn miễn phí!
Hotline / Zalo (24/7): 0825.14.14.14
Website: uniship.vn
Email: info@uniship.com
Trụ sở chính: Số 17 đường Nguyễn Xiển, P. Khương Đình, Q. Thanh Xuân, TP. Hà Nội.
Câu hỏi thường gặp
Hàng giá trị thấp có cần mua bảo hiểm vận chuyển hàng hóa không?
Nên mua nếu đó là mặt hàng dễ vỡ hoặc có tính chất gom hàng lắp ráp dây chuyền. Vì phí bảo hiểm tính theo tỷ lệ phần trăm giá trị hàng, nên hàng giá trị thấp thì tiền phí cũng sẽ cực kỳ rẻ (chỉ vài chục đến vài trăm nghìn đồng), hoàn toàn xứng đáng để đổi lấy sự an tâm.
Bảo hiểm vận chuyển hàng hóa có chi trả cho trường hợp giao hàng chậm không?
Không. Các gói bảo hiểm hàng hóa thông thường (ICC A, B, C) chỉ chi trả cho tổn thất vật chất (hư hỏng, mất mát, định giá giảm sút) do tai nạn hoặc thiên tai gây ra, không đền bù cho các thiệt hại mang tính thương mại phát sinh từ việc chậm trễ thời gian giao hàng.
Ai chịu trách nhiệm mua bảo hiểm theo Incoterms?
Phụ thuộc vào điều kiện thương mại bạn ký kết trên hợp đồng ngoại thương. Nếu đi điều kiện CIF/CIP, người bán Trung Quốc mua. Nếu đi điều kiện FOB/EXW/FCA, bạn (người mua Việt Nam) phải tự chủ động liên hệ mua bảo hiểm.
Phí bảo hiểm được tính dựa trên giá trị nào?
Phí bảo hiểm được tính dựa trên Giá trị bảo hiểm (V), thường được tính bằng 110% của tổng giá trị tiền hàng trên hóa đơn thương mại (Invoice) cộng với chi phí cước vận chuyển quốc tế thực tế phát sinh.
Bao lâu doanh nghiệp sẽ nhận được tiền bồi thường tổn thất?
Thông thường từ 15 đến 30 ngày làm việc kể từ ngày doanh nghiệp cung cấp đầy đủ bộ hồ sơ khiếu nại bồi thường hợp lệ cho bên bảo hiểm (bao gồm cả biên bản giám định tổn thất của đơn vị độc lập). Tại UniShip, các trường hợp thuộc chính sách đền bù nội bộ sẽ được thẩm định và xử lý tất toán nhanh chóng từ 2 đến 5 ngày làm việc.