Uniship hỗ trợ khách hàng nhập khẩu hàng Trung Quốc chính ngạch
Nắm vững thuế nhập khẩu bỉm trẻ em là yếu tố cốt lõi giúp doanh nghiệp tối ưu giá vốn khi nhập hàng chính ngạch từ Trung Quốc, các loại thuế bao gồm:
Thuế nhập khẩu ưu đãi (MFN): Dao động từ 5% đến 30% tùy dòng sản phẩm (lõi dệt, xơ sợi xenlulo hay vải móc).
Thuế ưu đãi đặc biệt (ACFTA): Giảm sâu về 0% nếu có chứng nhận xuất xứ C/O Form E hợp lệ.
Thuế giá trị gia tăng (VAT): Áp dụng ở mức 8% tính trên tổng trị giá CIF cộng thuế nhập khẩu.
Các loại thuế phải nộp khi nhập khẩu bỉm trẻ em
Các loại thuế phải nộp khi nhập khẩu bỉm trẻ em
Mã HS code phổ biến cho mặt hàng bỉm/tã lót trẻ em thường thuộc nhóm 9619:
Thuế nhập khẩu
Thuế nhập khẩu thông thường: 22,5%
Thuế nhập khẩu ưu đãi (MFN): Thường là 15% (tùy thuộc vào phân loại chi tiết của mã HS).
Thuế nhập khẩu ưu đãi đặc biệt (nếu có Giấy chứng nhận xuất xứ – C/O hợp lệ): thuế nhập khẩu có thể được giảm về 0% nếu đáp ứng đủ điều kiện của các Hiệp định Thương mại Tự do (FTA).
Thuế giá trị gia tăng (VAT)
Thuế giá trị gia tăng (VAT) nhập khẩu đối với mặt hàng bỉm (tã) trẻ em hiện nay được áp dụng mức 8% (được giảm từ mức 10% theo các chính sách giảm thuế GTGT kéo dài đến hết ngày 31/12/2026)
Bảng thuế nhập khẩu bỉm trẻ em theo mã HS năm 2026
| Mã HS | Tên mặt hàng | Thuế NK ưu đãi | Thuế NK TT | Thuế VAT |
| 96190011 | Mã hs bỉm, tã dùng một lần, lõi thấm hút bằng vật liệu dệt. | 7.5% | 5% | 8-10% |
| 96190013 | Mã hs Bỉm và miếng lót vệ sinh trẻ em, dùng một lần, từ giấy, bột giấy, tấm xơ sợi xenlulo hoặc màng xơ sợi xenlulo. | 7.5% | 5% | 8-10% |
| 96190019 | Mã hs bỉm, tã dùng một lần khác. | 22.5% | 15% | 8-10% |
| 96190093 | Mã hs bỉm, tã dệt kim hoặc vải móc. | 30% | 15% | 8-10% |
Có C/O Form E thì thuế nhập khẩu bỉm trẻ em có được giảm về 0% không?
Các điều kiện để được hưởng thuế ACFTA
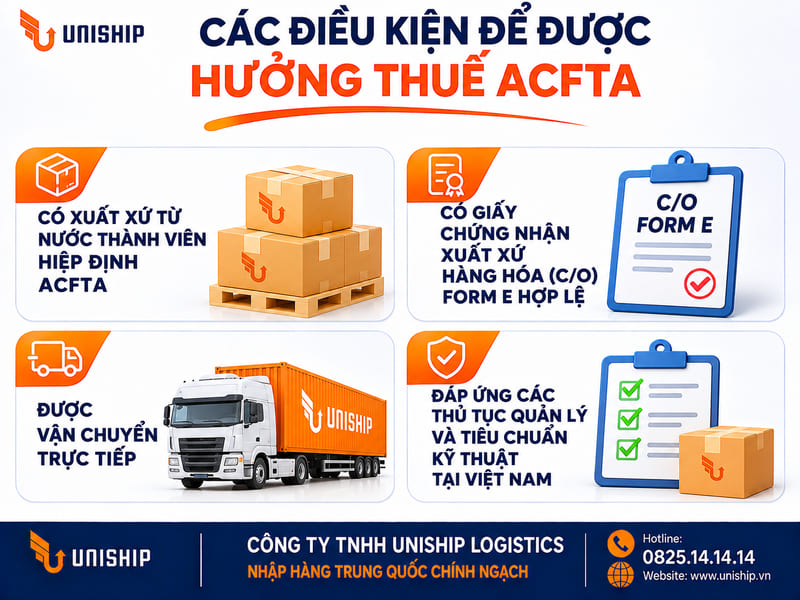
Các điều kiện để được hưởng thuế ACFTA
Có xuất xứ từ nước thành viên Hiệp định ACFTA: Hàng hóa phải được sản xuất tại một trong các nước thành viên ASEAN hoặc Trung Quốc và đáp ứng quy tắc xuất xứ theo quy định của Hiệp định ACFTA.
Có Giấy chứng nhận xuất xứ hàng hóa (C/O) Form E hợp lệ: Nhà nhập khẩu phải nộp C/O mẫu E do cơ quan có thẩm quyền của nước xuất khẩu cấp cho cơ quan hải quan Việt Nam tại thời điểm làm thủ tục thông quan. C/O này phải đảm bảo không bị lỗi thông tin, khớp mã HS và đúng quy cách.
Được vận chuyển trực tiếp: Hàng hóa phải được vận chuyển trực tiếp từ nước xuất khẩu thuộc khối ACFTA đến Việt Nam (hoặc quá cảnh qua nước thứ ba nhưng phải đáp ứng các điều kiện giám sát theo quy định về vận chuyển trực tiếp của ACFTA).
Đáp ứng các thủ tục quản lý và tiêu chuẩn kỹ thuật tại Việt Nam:
- Mã HS chính xác: Phải khai báo đúng mã HS của bỉm/tã trẻ em
- Nhãn mác hàng hóa: Phải có đầy đủ nhãn gốc và nhãn phụ bằng tiếng Việt ghi rõ tên hàng, xuất xứ, đơn vị chịu trách nhiệm trước khi đưa ra lưu thông.
- Kiểm tra chuyên ngành / Chất lượng: Sản phẩm phải thực hiện thủ tục tự công bố sản phẩm và đảm bảo hàm lượng Formaldehyt/amin nằm trong giới hạn cho phép theo quy định
- Tuyệt đối không thuộc hàng cấm: Hàng hóa phải là hàng mới 100%; nghiêm cấm nhập khẩu bỉm, tã đã qua sử dụng
Những lỗi khiến C/O Form E bị từ chối
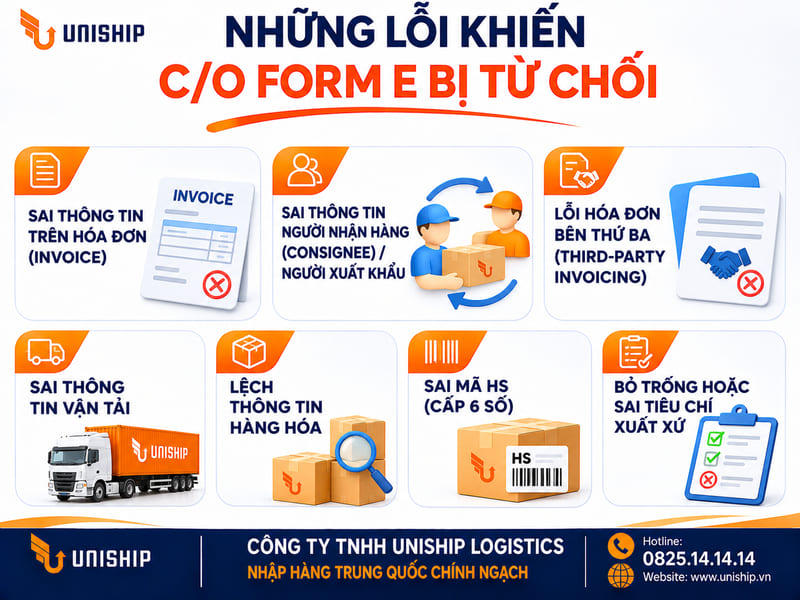
Những lỗi khiến C/O Form E bị từ chối
Dưới đây là các lỗi phổ biến khiến C/O Form E (Giấy chứng nhận xuất xứ hàng hóa ASEAN – Trung Quốc) bị cơ quan hải quan từ chối hoặc bác bỏ ưu đãi thuế:
Sai thông tin trên hóa đơn (Invoice): Số hóa đơn hoặc ngày hóa đơn ghi trên C/O (Ô 10) không khớp tuyệt đối với hóa đơn thực tế nộp cho hải quan.
Sai thông tin người nhận hàng (Consignee) / Người xuất khẩu: Tên hoặc địa chỉ của công ty nhập khẩu/xuất khẩu trên C/O khác với trên hợp đồng, tờ khai hải quan hoặc vận đơn (B/L).
Lỗi hóa đơn bên thứ ba (Third-party invoicing): Người bán trên hóa đơn thương mại khác với người xuất khẩu ở Ô 1 trên C/O, nhưng C/O không đánh dấu tích vào mục Third-party invoicing hoặc không thể hiện thông tin của bên phát hành hóa đơn.
Sai thông tin vận tải: Tên tàu, số chuyến, ngày khởi hành, cảng xếp hàng hoặc cảng dỡ hàng trên C/O (Ô 3) không trùng khớp với vận đơn (Bill of Lading).
Lệch thông tin hàng hóa: Số lượng kiện, tổng trọng lượng, hoặc mô tả hàng hóa trên C/O không khớp với Packing List và Vận đơn
Sai mã HS (cấp 6 số): Mã HS trên C/O khác với mã HS khai báo trên tờ khai hải quan
Bỏ trống hoặc sai tiêu chí xuất xứ: Ô tiêu chí xuất xứ (như RVC, CTC, CTH…) bị để trống, ghi không đúng quy cách hoặc không phù hợp với bản chất mặt hàng
Cách tính thuế nhập khẩu bỉm trẻ em từ Trung Quốc chi tiết
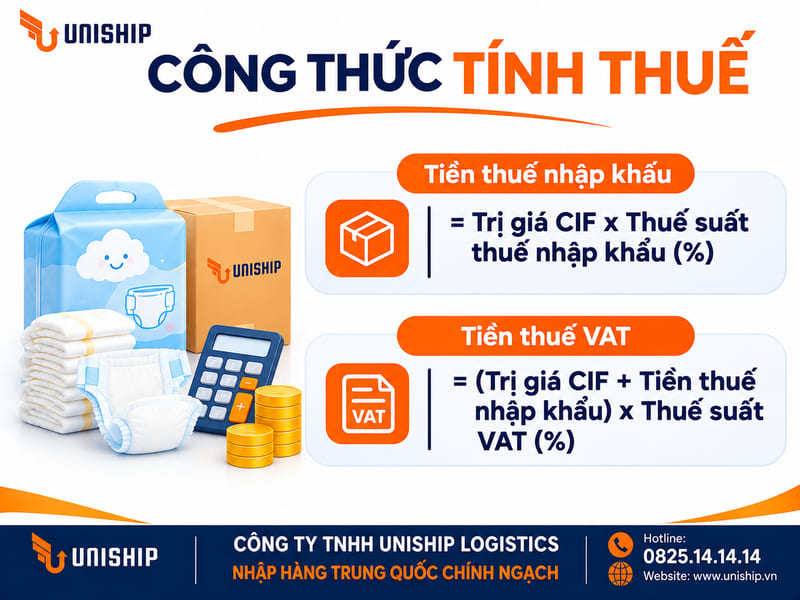
Cách tính thuế nhập khẩu bỉm trẻ em từ Trung Quốc chi tiết
Công thức tính thuế
Trị giá tính thuế (CIF) = Giá mua tại xưởng Trung Quốc + Chi phí vận chuyển quốc tế + Phí bảo hiểm (nếu có).
Tiền thuế nhập khẩu = Trị giá CIF x Thuế suất thuế nhập khẩu (%)
Tiền thuế VAT = (Trị giá CIF + Tiền thuế nhập khẩu) x Thuế suất VAT (%)
Tổng số thuế phải nộp = Thuế nhập khẩu + Thuế VAT
Ví dụ minh họa tính cụ thể
Giả sử lô hàng bỉm trẻ em có trị giá CIF là 100.000.000 VNĐ:
Có C/O Form E hợp lệ (Thuế nhập khẩu 0%, VAT 8%)
Thuế nhập khẩu = 100.000.000 x 0% = 0 VNĐ
Thuế VAT = (100.000.000 + 0) x 8% = 8.000.000 VNĐ
Tổng tiền thuế phải nộp: 8.000.000 VNĐ
Theo dõi Thủ tục nhập khẩu bỉm trẻ em từ Trung Quốc tại Uniship: Thủ tục nhập khẩu bỉm trẻ em từ Trung Quốc chi tiết năm 2026
Những sai lầm khiến doanh nghiệp phát sinh thêm thuế nhập khẩu bỉm trẻ em
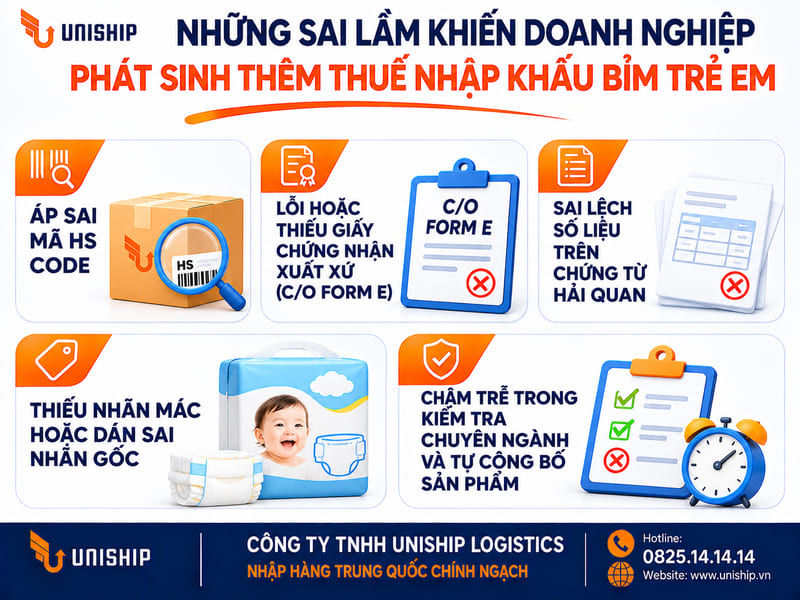
Những sai lầm khiến doanh nghiệp phát sinh thêm thuế nhập khẩu bỉm trẻ em
Thủ tục nhập khẩu bỉm trẻ em từ Trung Quốc chi tiết năm 2026 trên Uniship cho thấy các sai lầm phổ biến khiến doanh nghiệp phát sinh thêm thuế nhập khẩu bỉm trẻ em bao gồm:
Áp sai mã HS Code: Việc chọn sai mã HS sẽ dẫn đến việc cơ quan hải quan ấn định lại thuế, gây truy thu tiền thuế và phát sinh phí phạt.
Lỗi hoặc thiếu Giấy chứng nhận xuất xứ (C/O Form E): Nếu không có C/O Form E hợp lệ, doanh nghiệp sẽ mất quyền lợi hưởng thuế suất ưu đãi đặc biệt 0%, thay vào đó phải chịu mức thuế ưu đãi MFN thông thường từ 5% đến 15%. Các lỗi thường gặp gồm C/O bị sai định dạng form, sai mã HS, chậm thời gian cấp hoặc sai hành trình vận tải đường bộ.
Sai lệch số liệu trên chứng từ hải quan: Sự không thống nhất về số lượng, trọng lượng hoặc tên hàng hóa giữa Hóa đơn thương mại (Commercial Invoice), Phiếu đóng gói (Packing List) và Vận đơn (Bill of Lading) khiến hải quan từ chối thông quan và kiểm tra lại, làm phát sinh chi phí lưu kho, lưu bãi và thời gian.
Thiếu nhãn mác hoặc dán sai nhãn gốc: Hàng hóa không có nhãn gốc tại thời điểm nhập khẩu hoặc thông tin trên nhãn không đúng quy định về tên hàng, xuất xứ có thể bị xử phạt hành chính và mất quyền ưu đãi thuế.
Chậm trễ trong kiểm tra chuyên ngành và tự công bố sản phẩm: Không chuẩn bị kịp kết quả kiểm tra hàm lượng Formaldehyt và amin thơm hoặc chưa làm thủ tục tự công bố sản phẩm trước khi lưu hành khiến hàng bị giữ lại cảng, phát sinh thêm chi phí phát sinh ngoài ý muốn
Giải pháp tối ưu thuế và chi phí nhập khẩu bỉm trẻ em cùng Uniship Logistics
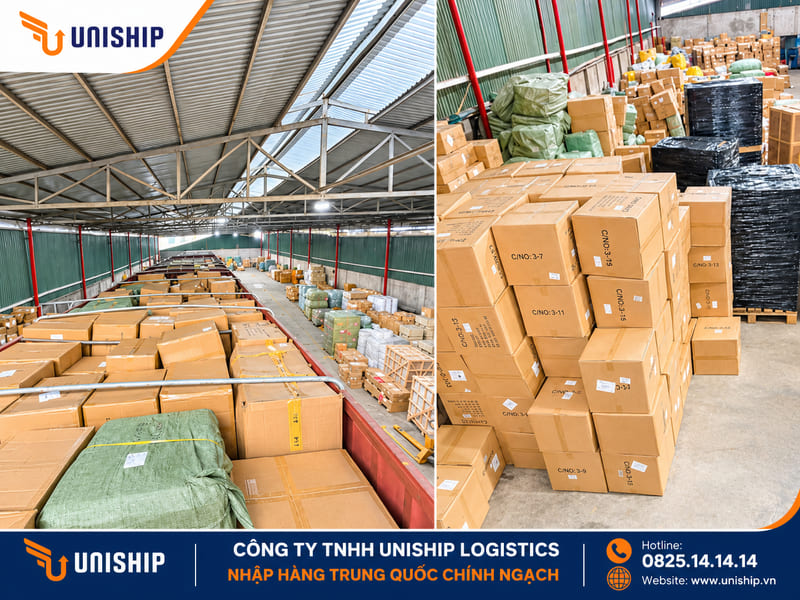
Giải pháp tối ưu thuế và chi phí nhập khẩu bỉm trẻ em cùng Uniship Logistics
Để tối ưu thuế nhập khẩu bỉm trẻ em từ Trung Quốc, doanh nghiệp cần kiểm soát mã HS, điều kiện hưởng ưu đãi C/O Form E, chứng từ hải quan và chi phí vận chuyển. Nếu thiếu kinh nghiệm, sai sót ở một khâu có thể khiến doanh nghiệp phát sinh thuế hoặc chi phí ngoài dự kiến. Công ty Uniship Logistics hỗ trợ khách hàng từ rà soát thông tin sản phẩm, chuẩn bị chứng từ đến nhập khẩu ủy thác chính ngạch và vận chuyển Trung – Việt.
Rà soát mã HS và phương án thuế trước khi nhập hàng
Công ty Uniship Logistics tiếp nhận catalogue, hình ảnh và thông tin cấu tạo bỉm để hỗ trợ rà soát mã HS dự kiến, đối chiếu biểu thuế và chính sách nhập khẩu. Qua đó, doanh nghiệp có cơ sở dự toán thuế nhập khẩu, VAT trước khi đặt hàng, hạn chế rủi ro khai sai mã hoặc phải điều chỉnh hồ sơ.
Hỗ trợ kiểm tra C/O Form E và chứng từ nhập khẩu
C/O Form E chỉ phát huy tác dụng khi hàng hóa đáp ứng quy tắc xuất xứ và các điều kiện hưởng ưu đãi ACFTA. Uniship Logistics hỗ trợ phối hợp với nhà cung cấp Trung Quốc, rà soát thông tin trên C/O Form E, Invoice và Packing List, hạn chế sai lệch về tên hàng, số lượng và thông tin các bên.
Nhập khẩu ủy thác chính ngạch cho shop mẹ và bé, doanh nghiệp nhỏ
Với khách hàng chưa có kinh nghiệm hoặc chưa có bộ phận xuất nhập khẩu, Công ty Uniship Logistics hỗ trợ nhập khẩu ủy thác chính ngạch, phối hợp chuẩn bị chứng từ và xử lý các nghiệp vụ hải quan theo thỏa thuận. Tờ khai hải quan, chứng từ thuế và hóa đơn VAT được thực hiện theo chủ thể giao dịch và điều kiện dịch vụ thực tế.
Minh bạch chi phí và bảo mật thông tin nguồn hàng
Công ty Uniship Logistics hỗ trợ bóc tách các khoản tiền hàng, vận chuyển, thuế và phí liên quan để doanh nghiệp dự toán giá vốn. Thông tin nhà cung cấp và dữ liệu giao dịch cũng được chú trọng bảo mật, giúp khách hàng duy trì nguồn hàng ổn định.
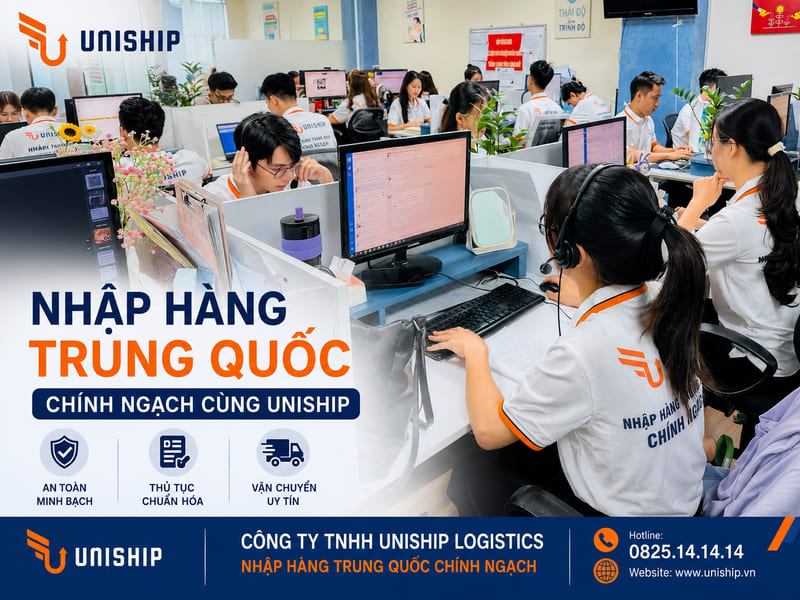
Khối văn phòng Uniship hỗ trợ khách hàng nhập khẩu bỉm trẻ em
Thuế nhập khẩu bỉm trẻ em từ Trung Quốc phụ thuộc vào mã HS, biểu thuế áp dụng và điều kiện hưởng ưu đãi xuất xứ. Doanh nghiệp cần xác định đúng mã hàng, kiểm tra C/O Form E, tính đầy đủ thuế nhập khẩu, VAT và chi phí logistics để chủ động giá vốn.
Công ty Uniship Logistics có thể hỗ trợ rà soát mã HS, chứng từ, nhập khẩu ủy thác và vận chuyển Trung – Việt, giúp shop mẹ và bé và doanh nghiệp kiểm soát tốt hơn quá trình nhập hàng. Uniship Logistics – Đơn giản hóa nhập khẩu hàng Trung Quốc chính ngạch cho Hộ kinh doanh, Doanh nghiệp vừa và nhỏ
Hotline / Zalo hỗ trợ 24/7: 0825.14.14.14 (Tư vấn mã HS Code và biểu thuế miễn phí)
Website chính thức: uniship.vn
Email tiếp nhận thông tin: info@uniship.com
Trụ sở chính : Số 17 đường Nguyễn Xiển, P. Khương Đình, TP Hà Nội
Kho Hồ Chí Minh: Thới An, Quận 12, TP HCM
Câu hỏi thường gặp
Thuế nhập khẩu bỉm trẻ em từ Trung Quốc là bao nhiêu phần trăm?
Bỉm trẻ em thường thuộc nhóm HS 9619. Thuế nhập khẩu ưu đãi MFN năm 2026 phụ thuộc vào mã HS cụ thể, chẳng hạn:
- 96190011: 5%.
- 96190013: 15%.
- 96190019: 15%.
- 96190093: 20%.
Nếu đáp ứng điều kiện của Hiệp định ACFTA, một số mã hàng có thể được hưởng thuế suất ưu đãi đặc biệt 0%. Vì vậy, doanh nghiệp cần xác định đúng mã HS theo cấu tạo và chất liệu sản phẩm trước khi tính thuế.
Nhập khẩu bỉm trẻ em từ Trung Quốc có C/O Form E có được miễn thuế không?
Có thể được hưởng thuế nhập khẩu 0%, nhưng không phải cứ có C/O Form E là được miễn thuế. Lô hàng phải đáp ứng đồng thời các điều kiện: mã HS có mức thuế ACFTA 0%, hàng hóa đạt quy tắc xuất xứ, C/O Form E hợp lệ và đáp ứng quy định về vận chuyển.
Công ty Uniship Logistics hỗ trợ phối hợp với nhà cung cấp Trung Quốc, rà soát C/O Form E và đối chiếu Invoice, Packing List nhằm hạn chế sai sót khiến doanh nghiệp mất quyền hưởng ưu đãi thuế
Thuế VAT nhập khẩu bỉm trẻ em năm 2026 là 8% hay 10%?
Trong năm 2026, bỉm trẻ em thuộc nhóm hàng được giảm VAT từ 10% xuống 8%, nếu đáp ứng điều kiện áp dụng theo quy định. Chính sách giảm thuế hiện có hiệu lực đến hết ngày 31/12/2026
Khi dự toán giá vốn, doanh nghiệp nên kiểm tra mức VAT theo đúng mã hàng và thời điểm đăng ký tờ khai. Công ty Uniship Logistics hỗ trợ rà soát thông tin sản phẩm, dự toán thuế và các khoản chi phí nhập khẩu để khách hàng chủ động kế hoạch tài chính.